Domain eseq.de kaufen?
Wir ziehen mit dem Projekt
eseq.de um.
Sind Sie am Kauf der Domain
eseq.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain eseq.de kaufen?
Was ist der Unterschied zwischen § 48 ESTG und § 13 ESTG?
Der Unterschied zwischen § 48 ESTG und § 13 ESTG liegt in ihrem Anwendungsbereich. § 48 ESTG regelt die Besteuerung von Einkünften aus Kapitalvermögen, während § 13 ESTG die Besteuerung von Einkünften aus Vermietung und Verpachtung betrifft. Beide Paragraphen enthalten spezifische Regelungen und Vorschriften für die jeweiligen Einkunftsarten. **
Wie wird das Einkommensteuergesetz angewandt?
Das Einkommensteuergesetz wird angewandt, indem die Einkünfte einer Person ermittelt und entsprechend den Steuersätzen besteuert werden. Dabei werden verschiedene Einkommensarten wie Einkünfte aus nichtselbständiger Arbeit, Kapitaleinkünfte oder Einkünfte aus Vermietung und Verpachtung berücksichtigt. Zudem gibt es verschiedene Freibeträge und steuerliche Vergünstigungen, die die Steuerlast reduzieren können. **


Ähnliche Suchbegriffe für EStG Einkommensteuergesetz
Top-Angebote
Produkte zum Begriff EStG Einkommensteuergesetz:
-
Fettsäure-Analyse Selbsttest NorsanAnwendungsgebiet von Fettsäure-Analyse Selbsttest NorsanMit dem Fettsäure-Analyse Selbsttest Norsan können Sie bequem von Zuhause Ihre Fettsäurewerte bestimmen lassen. Gemessen wird das Omega-6/3-Verhältnis, der Omega3-Index sowie 26 Fettsäuren. Die Auswertung Ihres Blutes wird von einem unabhängigen Labor durchgeführt. Der individuelle Bedarf an Omega 3 lässt sich mithilfe des Selbsttests zur Analyse des Fettsäure- und Omega-Profils (NORSAN Analyse) belegen. Mit einigen Tropfen Blut aus der Fingerbeere wird Ihr Fettsäure-Profil analysiert und Sie erhalten unter anderem Informationen zu: Omega-3 Index: Gibt den Anteil der marinen Omega-3-Fettsäuren EPA und DHA im Verhältnis zu den gesamten Fettsäuren an. NORSAN empfiehlt einen Anteil von über 8 %. Omega 6/3-Verhältnis: Weist auf das Verhältnis zwischen Omega-6 und Omega-3-Fettsäuren hin, die bei der Entzündungsbildung und -hemmung entscheidend mitwirken. Ein zu hohes Omega-6/3 Verhältnis (Omega-3-Ratio) führt zu einem unerwünscht hohen Entzündungsniveau im Körper. Transfett-Anteil: Transfette sind Fettstoffe, die nicht natürlich in den Körper gehören. Transfette schaden den Zellen. Der Transfett-Anteil sollte niedrig sein. Es wird empfohlen, dass die industriellen Transfette weniger als 0,50 % der gesamten Fettsäuren ausmachen sollen. Wirkstoffe / Inhaltsstoffe / ZutatenIm Lieferumfang enthalten:- Bestellanforderung für die Blutanalyse - Blutentnahmeset mit Nadel- Folienbeutel- Test-Papier zum Auftrag des entnommenen Blutes und frankierten Rücksendeumschlag - Anleitung zur Blutentnahme und Anforderung des Analyseergebnisses - Auswertung durch ein unabhängiges Labor - Anschließend Befund mit ErnährungsempfehlungGegenanzeigenBei bekannter Überempfindlichkeit gegenüber einem der oben genannten Inhaltsstoffe sollte dieses Produkt nicht angewendet werden. Fettsäure-Analyse Selbsttest Norsan können in Ihrer Versandapotheke www.juvalis.de er70,76 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
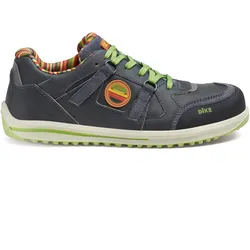
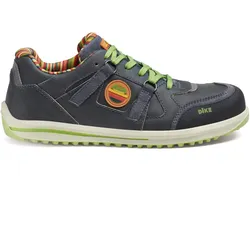
Sicherheitshalbschuhe S3 "RAVING RANKING" anthrazit - 38 - grauUmweltfreundlich Sicherheitshalbschuhe Die Sicherheitshalbschuhe S3 "RAVING RANKING" von DIKE® in der Farbe anthrazit sind die idealen Begleiter für Ihren Arbeitsalltag. Das Obermaterial aus vollnarbigem recycelbarem Nappaleder mit pull-up Einsätzen aus PU ist besonders robust. Das Innenfutter Solidbreath® ist mit offenen Zellen, die das Schwitzen der Füße und unangenehme Gerüche verhindern. Die herausnehmbare Einlegesohle aus recyceltem EVA ist anatomisch geformt. Die Laufsohle aus umweltfreundlichem und kompaktem PU ist besonders rutschsicher. Die Zwischensohle aus recycelbarem PU-Schaum bietet hervorragende Dämpfung. Um die nötige Sicherheit kümmert sich der HighSafe-Tex® Durchtrittschutz und die Schutzkappe aus Aluminium. Verschlossen werden die Halbschuhe mit einer klassischen Schnürung. Besonderheiten Robustes Obermaterial Solidbreath® Futter, für trockene Füße Herausnehmbare, recycelte Einlegesohle Rutschsichere Laufsohle, umweltfreundlich HighSafe-Tex® Durchtrittschutz Spezifikationen Obermaterial: Leder Futter: Solidbreath®Sohle: PU Schutzkappe: Aluminium Durchtrittschutz: Textil Normen: EN ISO 20345 S3 SRC118,90 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
Zweig, Katharina: Ein Algorithmus hat kein TaktgefühlEin Algorithmus hat kein Taktgefühl , Wo künstliche Intelligenz sich irrt, warum uns das betrifft und was wir dagegen tun können , Lager, Buchsen & Dichtungen > Radaufhängung, Federung & Lenkung , Auflage: Originalausgabe, Erscheinungsjahr: 20191014, Produktform: Kartoniert, Titel der Reihe: Künstliche Intelligenz (Heyne)##, Autoren: Zweig, Katharina, Auflage/Ausgabe: Originalausgabe, Seitenzahl/Blattzahl: 320, Abbildungen: Illus im Text, Keyword: algorithmen; artificial intelligence; bestseller; bestsellerliste; buch; bücher; datenklau; demokratie; digitalisierung; facebook; google; internet; künstliche intelligenz; persönliche daten; roboter; spiegel bestseller; spiegel-bestseller; spiegelbestseller, Fachschema: Internet / Politik, Gesellschaft~Medientheorie~Medienwissenschaft~EDV / Gesellschaft u. Computer~EDV / Theorie / Recht~Recht (EDV)~Internet~Surfen (Internet)~Algorithmus~Datenschutz~Intelligenz / Künstliche Intelligenz~KI~Künstliche Intelligenz - AI, Fachkategorie: Ethische und soziale Fragen der IT~Rechtliche Fragen der IT~Internet, allgemein~Algorithmen und Datenstrukturen~Datenschutz~Künstliche Intelligenz, Thema: Verstehen, Warengruppe: HC/Politikwissenschaft/Soziologie/Populäre Darst., Fachkategorie: Medienwissenschaften: Internet, digitale Medien und Gesellschaft, Thema: Optimieren, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Heyne Verlag, Verlag: Heyne Verlag, Verlag: Heyne, Länge: 206, Breite: 136, Höhe: 33, Gewicht: 417, Produktform: Klappenbroschur, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, eBook EAN: 9783641250232, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0060, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 193169520,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Soutschek, Liza: Wissenschaftskooperation und -konkurrenz im Kalten KriegWissenschaftskooperation und -konkurrenz im Kalten Krieg , Das 1972 gegründete Internationale Institut für Angewandte Systemanalyse (IIASA) mit Sitz in Schloss Laxenburg in Österreich war das erste große Forschungsinstitut im Kalten Krieg, das von Wissenschaftsorganisationen aus Ost und West getragen wurde. Als Ost-West-Thinktank war das IIASA ein Ergebnis der politischen Entspannung sowie der intensivierten Wahrnehmung komplexer Probleme in einer zunehmend interdependenten Welt. Zu den Mitgliedern zählten nicht nur die USA und die Sowjetunion, sondern auch die Bundesrepublik Deutschland und die DDR. Liza Soutschek beleuchtet die deutsch-deutsche Dimension der Gründung und Geschichte des IIASA sowie der Forschung in Schloss Laxenburg und fragt nach dem Verhältnis der wissenschaftlichen und wissenschaftspolitischen Akteure, die im Kontext des IIASA und der Systemanalyse als Partner und Rivalen aufeinandertrafen. Untersucht werden das Spannungsverhältnis und die Dynamiken von Kooperation und Konkurrenz: Während diese das deutsch-deutsche Verhältnis Ende der 1960er bzw. Anfang der 1970er Jahre prägten, überwog in den 1980er Jahren die Asymmetrie zwischen den ost- und westdeutschen Akteuren. , Einspritzpumpen > Kraftstoffversorgung , Erscheinungsjahr: 20240716, Titel der Reihe: Wissenschaftskulturen. Reihe III: Pallas Athene - Geschichte der institutionalisierten Wissenschaft##, Autoren: Soutschek, Liza, Seitenzahl/Blattzahl: 344, Keyword: Bundesrepublik Deutschland; DDR; Die Welt-Energieperspektive; Energieprogramm; Energy in a Finite World; IIASA; International Institute for Applied Systems Analysis; Internationales Institut für Angewandte Systemanalyse; Kalter Krieg; Kooperation und Konkurrenz; Systemanalyse; Verflechtungsgeschichte; Wissenschaft und Wissenschaftspolitik; Wissenschaftsgeschichte; deutsch-deutsche Dimension des IIASA; deutsch-deutsche Geschichte, Fachschema: Kalter Krieg~Krieg / Kalter Krieg~Wissenschaftsgeschichte (Naturwissenschaften), Fachkategorie: Naturwissenschaften, allgemein, Warengruppe: HC/Naturwissenschaften/Technik allg., UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 344 Blätter, Länge: 242, Breite: 178, Höhe: 25, Gewicht: 732, Produktform: Gebunden, Genre: Mathematik/Naturwissenschaften/Technik/Medizin,68,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Wann Freistellungsbescheinigung 48b EStG?
Die Freistellungsbescheinigung nach § 48b EStG wird benötigt, um sicherzustellen, dass bei bestimmten Zahlungen keine Kapitalertragsteuer einbehalten wird. Sie dient als Nachweis dafür, dass der Empfänger steuerlich als nicht meldepflichtig gilt. Die Bescheinigung muss rechtzeitig vor der Zahlung beantragt werden, da sie für das jeweilige Kalenderjahr gilt. Es ist ratsam, die Freistellungsbescheinigung frühzeitig zu beantragen, um Verzögerungen zu vermeiden und sicherzustellen, dass sie rechtzeitig vor der Zahlung vorliegt. Letztendlich liegt es im Interesse des Zahlenden, sicherzustellen, dass die Freistellungsbescheinigung rechtzeitig vorliegt, um potenzielle Steuerprobleme zu vermeiden. **
-
Was ist 37b EStG?
Das 37b EStG bezieht sich auf die steuerliche Behandlung von Sachbezügen, die Arbeitnehmer von ihrem Arbeitgeber erhalten. Diese Sachbezüge sind bis zu einem bestimmten Betrag steuerfrei. Dazu zählen beispielsweise Gutscheine, Tankkarten oder Warengutscheine. Arbeitgeber müssen diese Sachbezüge jedoch korrekt abrechnen und versteuern, um steuerliche Konsequenzen zu vermeiden. Es ist wichtig, dass Arbeitnehmer und Arbeitgeber die Regelungen des 37b EStG genau kennen und einhalten, um steuerliche Vorteile zu nutzen und mögliche Bußgelder zu vermeiden. **
-
Was bedeutet 37b EStG?
Was bedeutet 37b EStG? Der § 37b des Einkommensteuergesetzes regelt die Besteuerung von geldwerten Vorteilen, die Arbeitnehmer durch die private Nutzung von betrieblichen Elektro- und Hybridfahrzeugen erhalten. Diese Vorteile werden pauschal mit einem Prozent des Bruttolistenpreises pro Monat versteuert. Dadurch soll die Nutzung umweltfreundlicher Fahrzeuge gefördert werden. Arbeitnehmer können jedoch unter bestimmten Voraussetzungen eine geringere Besteuerung beantragen, wenn sie nachweisen, dass sie das Fahrzeug überwiegend dienstlich nutzen. Insgesamt soll die Regelung Anreize für die Nutzung von umweltfreundlichen Fahrzeugen im Betrieb schaffen. **
-
Was sind sonstige Bezüge nach 38a Einkommensteuergesetz?
Sonstige Bezüge nach § 38a Einkommensteuergesetz sind Einnahmen, die nicht aus nichtselbständiger Arbeit stammen, aber dennoch steuerpflichtig sind. Dazu gehören beispielsweise Einnahmen aus Gewerbebetrieb, Land- und Forstwirtschaft, Kapitalvermögen oder Vermietung und Verpachtung. Auch Einnahmen aus privaten Veräußerungsgeschäften oder sonstige Einkünfte, die nicht unter die üblichen Einkunftsarten fallen, zählen zu den sonstigen Bezügen. Diese Einnahmen müssen in der Steuererklärung angegeben und versteuert werden. Es ist wichtig, alle Einkünfte genau zu prüfen, um sicherzustellen, dass keine sonstigen Bezüge übersehen werden. **
Was fällt unter 35a EStG?
Unter 35a EStG fällt die Förderung der Elektromobilität in Form von Steuererleichterungen. Konkret bedeutet das, dass Arbeitgeber ihren Mitarbeitern steuerfreie Vorteile für die Nutzung von Elektro- und Hybridfahrzeugen gewähren können. Dazu zählen beispielsweise die Überlassung von Ladestationen, die Übernahme von Stromkosten für das Laden des Dienstfahrzeugs oder auch die Bereitstellung von Jobtickets für den öffentlichen Nahverkehr. Diese Maßnahmen sollen Anreize schaffen, um den Umstieg auf umweltfreundliche Verkehrsmittel zu fördern und die CO2-Emissionen im Verkehrssektor zu reduzieren. **
Wer braucht eine Freistellungsbescheinigung 48 EStG?
Eine Freistellungsbescheinigung nach § 48 EStG wird benötigt, wenn ein Auftraggeber Zahlungen an einen Auftragnehmer leistet, der selbstständig tätig ist. Der Auftragnehmer kann diese Bescheinigung beantragen, um zu belegen, dass er von der Abführung von Steuern befreit ist. Dies ist insbesondere relevant, um eine Doppelbesteuerung zu vermeiden. Ohne Freistellungsbescheinigung müsste der Auftraggeber die Steuern einbehalten und an das Finanzamt abführen. In vielen Fällen wird die Freistellungsbescheinigung daher als Nachweis der steuerlichen Unbedenklichkeit benötigt. **
Top-Angebote
Produkte zum Begriff EStG Einkommensteuergesetz:
-
Fettsäure-Analyse Selbsttest NorsanAnwendungsgebiet von Fettsäure-Analyse Selbsttest NorsanMit dem Fettsäure-Analyse Selbsttest Norsan können Sie bequem von Zuhause Ihre Fettsäurewerte bestimmen lassen. Gemessen wird das Omega-6/3-Verhältnis, der Omega3-Index sowie 26 Fettsäuren. Die Auswertung Ihres Blutes wird von einem unabhängigen Labor durchgeführt. Der individuelle Bedarf an Omega 3 lässt sich mithilfe des Selbsttests zur Analyse des Fettsäure- und Omega-Profils (NORSAN Analyse) belegen. Mit einigen Tropfen Blut aus der Fingerbeere wird Ihr Fettsäure-Profil analysiert und Sie erhalten unter anderem Informationen zu: Omega-3 Index: Gibt den Anteil der marinen Omega-3-Fettsäuren EPA und DHA im Verhältnis zu den gesamten Fettsäuren an. NORSAN empfiehlt einen Anteil von über 8 %. Omega 6/3-Verhältnis: Weist auf das Verhältnis zwischen Omega-6 und Omega-3-Fettsäuren hin, die bei der Entzündungsbildung und -hemmung entscheidend mitwirken. Ein zu hohes Omega-6/3 Verhältnis (Omega-3-Ratio) führt zu einem unerwünscht hohen Entzündungsniveau im Körper. Transfett-Anteil: Transfette sind Fettstoffe, die nicht natürlich in den Körper gehören. Transfette schaden den Zellen. Der Transfett-Anteil sollte niedrig sein. Es wird empfohlen, dass die industriellen Transfette weniger als 0,50 % der gesamten Fettsäuren ausmachen sollen. Wirkstoffe / Inhaltsstoffe / ZutatenIm Lieferumfang enthalten:- Bestellanforderung für die Blutanalyse - Blutentnahmeset mit Nadel- Folienbeutel- Test-Papier zum Auftrag des entnommenen Blutes und frankierten Rücksendeumschlag - Anleitung zur Blutentnahme und Anforderung des Analyseergebnisses - Auswertung durch ein unabhängiges Labor - Anschließend Befund mit ErnährungsempfehlungGegenanzeigenBei bekannter Überempfindlichkeit gegenüber einem der oben genannten Inhaltsstoffe sollte dieses Produkt nicht angewendet werden. Fettsäure-Analyse Selbsttest Norsan können in Ihrer Versandapotheke www.juvalis.de er70,76 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sicherheitshalbschuhe S3 "RAVING RANKING" anthrazit - 38 - grauUmweltfreundlich Sicherheitshalbschuhe Die Sicherheitshalbschuhe S3 "RAVING RANKING" von DIKE® in der Farbe anthrazit sind die idealen Begleiter für Ihren Arbeitsalltag. Das Obermaterial aus vollnarbigem recycelbarem Nappaleder mit pull-up Einsätzen aus PU ist besonders robust. Das Innenfutter Solidbreath® ist mit offenen Zellen, die das Schwitzen der Füße und unangenehme Gerüche verhindern. Die herausnehmbare Einlegesohle aus recyceltem EVA ist anatomisch geformt. Die Laufsohle aus umweltfreundlichem und kompaktem PU ist besonders rutschsicher. Die Zwischensohle aus recycelbarem PU-Schaum bietet hervorragende Dämpfung. Um die nötige Sicherheit kümmert sich der HighSafe-Tex® Durchtrittschutz und die Schutzkappe aus Aluminium. Verschlossen werden die Halbschuhe mit einer klassischen Schnürung. Besonderheiten Robustes Obermaterial Solidbreath® Futter, für trockene Füße Herausnehmbare, recycelte Einlegesohle Rutschsichere Laufsohle, umweltfreundlich HighSafe-Tex® Durchtrittschutz Spezifikationen Obermaterial: Leder Futter: Solidbreath®Sohle: PU Schutzkappe: Aluminium Durchtrittschutz: Textil Normen: EN ISO 20345 S3 SRC118,90 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
Was ist der Unterschied zwischen § 48 ESTG und § 13 ESTG?
Der Unterschied zwischen § 48 ESTG und § 13 ESTG liegt in ihrem Anwendungsbereich. § 48 ESTG regelt die Besteuerung von Einkünften aus Kapitalvermögen, während § 13 ESTG die Besteuerung von Einkünften aus Vermietung und Verpachtung betrifft. Beide Paragraphen enthalten spezifische Regelungen und Vorschriften für die jeweiligen Einkunftsarten. **
-
Wie wird das Einkommensteuergesetz angewandt?
Das Einkommensteuergesetz wird angewandt, indem die Einkünfte einer Person ermittelt und entsprechend den Steuersätzen besteuert werden. Dabei werden verschiedene Einkommensarten wie Einkünfte aus nichtselbständiger Arbeit, Kapitaleinkünfte oder Einkünfte aus Vermietung und Verpachtung berücksichtigt. Zudem gibt es verschiedene Freibeträge und steuerliche Vergünstigungen, die die Steuerlast reduzieren können. **
-
Wann Freistellungsbescheinigung 48b EStG?
Die Freistellungsbescheinigung nach § 48b EStG wird benötigt, um sicherzustellen, dass bei bestimmten Zahlungen keine Kapitalertragsteuer einbehalten wird. Sie dient als Nachweis dafür, dass der Empfänger steuerlich als nicht meldepflichtig gilt. Die Bescheinigung muss rechtzeitig vor der Zahlung beantragt werden, da sie für das jeweilige Kalenderjahr gilt. Es ist ratsam, die Freistellungsbescheinigung frühzeitig zu beantragen, um Verzögerungen zu vermeiden und sicherzustellen, dass sie rechtzeitig vor der Zahlung vorliegt. Letztendlich liegt es im Interesse des Zahlenden, sicherzustellen, dass die Freistellungsbescheinigung rechtzeitig vorliegt, um potenzielle Steuerprobleme zu vermeiden. **
-
Was ist 37b EStG?
Das 37b EStG bezieht sich auf die steuerliche Behandlung von Sachbezügen, die Arbeitnehmer von ihrem Arbeitgeber erhalten. Diese Sachbezüge sind bis zu einem bestimmten Betrag steuerfrei. Dazu zählen beispielsweise Gutscheine, Tankkarten oder Warengutscheine. Arbeitgeber müssen diese Sachbezüge jedoch korrekt abrechnen und versteuern, um steuerliche Konsequenzen zu vermeiden. Es ist wichtig, dass Arbeitnehmer und Arbeitgeber die Regelungen des 37b EStG genau kennen und einhalten, um steuerliche Vorteile zu nutzen und mögliche Bußgelder zu vermeiden. **
Ähnliche Suchbegriffe für EStG Einkommensteuergesetz
-
Zweig, Katharina: Ein Algorithmus hat kein TaktgefühlEin Algorithmus hat kein Taktgefühl , Wo künstliche Intelligenz sich irrt, warum uns das betrifft und was wir dagegen tun können , Lager, Buchsen & Dichtungen > Radaufhängung, Federung & Lenkung , Auflage: Originalausgabe, Erscheinungsjahr: 20191014, Produktform: Kartoniert, Titel der Reihe: Künstliche Intelligenz (Heyne)##, Autoren: Zweig, Katharina, Auflage/Ausgabe: Originalausgabe, Seitenzahl/Blattzahl: 320, Abbildungen: Illus im Text, Keyword: algorithmen; artificial intelligence; bestseller; bestsellerliste; buch; bücher; datenklau; demokratie; digitalisierung; facebook; google; internet; künstliche intelligenz; persönliche daten; roboter; spiegel bestseller; spiegel-bestseller; spiegelbestseller, Fachschema: Internet / Politik, Gesellschaft~Medientheorie~Medienwissenschaft~EDV / Gesellschaft u. Computer~EDV / Theorie / Recht~Recht (EDV)~Internet~Surfen (Internet)~Algorithmus~Datenschutz~Intelligenz / Künstliche Intelligenz~KI~Künstliche Intelligenz - AI, Fachkategorie: Ethische und soziale Fragen der IT~Rechtliche Fragen der IT~Internet, allgemein~Algorithmen und Datenstrukturen~Datenschutz~Künstliche Intelligenz, Thema: Verstehen, Warengruppe: HC/Politikwissenschaft/Soziologie/Populäre Darst., Fachkategorie: Medienwissenschaften: Internet, digitale Medien und Gesellschaft, Thema: Optimieren, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Heyne Verlag, Verlag: Heyne Verlag, Verlag: Heyne, Länge: 206, Breite: 136, Höhe: 33, Gewicht: 417, Produktform: Klappenbroschur, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, eBook EAN: 9783641250232, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0060, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 193169520,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Soutschek, Liza: Wissenschaftskooperation und -konkurrenz im Kalten KriegWissenschaftskooperation und -konkurrenz im Kalten Krieg , Das 1972 gegründete Internationale Institut für Angewandte Systemanalyse (IIASA) mit Sitz in Schloss Laxenburg in Österreich war das erste große Forschungsinstitut im Kalten Krieg, das von Wissenschaftsorganisationen aus Ost und West getragen wurde. Als Ost-West-Thinktank war das IIASA ein Ergebnis der politischen Entspannung sowie der intensivierten Wahrnehmung komplexer Probleme in einer zunehmend interdependenten Welt. Zu den Mitgliedern zählten nicht nur die USA und die Sowjetunion, sondern auch die Bundesrepublik Deutschland und die DDR. Liza Soutschek beleuchtet die deutsch-deutsche Dimension der Gründung und Geschichte des IIASA sowie der Forschung in Schloss Laxenburg und fragt nach dem Verhältnis der wissenschaftlichen und wissenschaftspolitischen Akteure, die im Kontext des IIASA und der Systemanalyse als Partner und Rivalen aufeinandertrafen. Untersucht werden das Spannungsverhältnis und die Dynamiken von Kooperation und Konkurrenz: Während diese das deutsch-deutsche Verhältnis Ende der 1960er bzw. Anfang der 1970er Jahre prägten, überwog in den 1980er Jahren die Asymmetrie zwischen den ost- und westdeutschen Akteuren. , Einspritzpumpen > Kraftstoffversorgung , Erscheinungsjahr: 20240716, Titel der Reihe: Wissenschaftskulturen. Reihe III: Pallas Athene - Geschichte der institutionalisierten Wissenschaft##, Autoren: Soutschek, Liza, Seitenzahl/Blattzahl: 344, Keyword: Bundesrepublik Deutschland; DDR; Die Welt-Energieperspektive; Energieprogramm; Energy in a Finite World; IIASA; International Institute for Applied Systems Analysis; Internationales Institut für Angewandte Systemanalyse; Kalter Krieg; Kooperation und Konkurrenz; Systemanalyse; Verflechtungsgeschichte; Wissenschaft und Wissenschaftspolitik; Wissenschaftsgeschichte; deutsch-deutsche Dimension des IIASA; deutsch-deutsche Geschichte, Fachschema: Kalter Krieg~Krieg / Kalter Krieg~Wissenschaftsgeschichte (Naturwissenschaften), Fachkategorie: Naturwissenschaften, allgemein, Warengruppe: HC/Naturwissenschaften/Technik allg., UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 344 Blätter, Länge: 242, Breite: 178, Höhe: 25, Gewicht: 732, Produktform: Gebunden, Genre: Mathematik/Naturwissenschaften/Technik/Medizin,68,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sicherheitshalbschuhe S3 "RAVING RANKING" anthrazit - 39 - grauUmweltfreundlich Sicherheitshalbschuhe Die Sicherheitshalbschuhe S3 "RAVING RANKING" von DIKE® in der Farbe anthrazit sind die idealen Begleiter für Ihren Arbeitsalltag. Das Obermaterial aus vollnarbigem recycelbarem Nappaleder mit pull-up Einsätzen aus PU ist besonders robust. Das Innenfutter Solidbreath® ist mit offenen Zellen, die das Schwitzen der Füße und unangenehme Gerüche verhindern. Die herausnehmbare Einlegesohle aus recyceltem EVA ist anatomisch geformt. Die Laufsohle aus umweltfreundlichem und kompaktem PU ist besonders rutschsicher. Die Zwischensohle aus recycelbarem PU-Schaum bietet hervorragende Dämpfung. Um die nötige Sicherheit kümmert sich der HighSafe-Tex® Durchtrittschutz und die Schutzkappe aus Aluminium. Verschlossen werden die Halbschuhe mit einer klassischen Schnürung. Besonderheiten Robustes Obermaterial Solidbreath® Futter, für trockene Füße Herausnehmbare, recycelte Einlegesohle Rutschsichere Laufsohle, umweltfreundlich HighSafe-Tex® Durchtrittschutz Spezifikationen Obermaterial: Leder Futter: Solidbreath®Sohle: PU Schutzkappe: Aluminium Durchtrittschutz: Textil Normen: EN ISO 20345 S3 SRC118,90 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
Sicherheitshalbschuhe S3 "RAVING RANKING" anthrazit - 40 - grauUmweltfreundlich Sicherheitshalbschuhe Die Sicherheitshalbschuhe S3 "RAVING RANKING" von DIKE® in der Farbe anthrazit sind die idealen Begleiter für Ihren Arbeitsalltag. Das Obermaterial aus vollnarbigem recycelbarem Nappaleder mit pull-up Einsätzen aus PU ist besonders robust. Das Innenfutter Solidbreath® ist mit offenen Zellen, die das Schwitzen der Füße und unangenehme Gerüche verhindern. Die herausnehmbare Einlegesohle aus recyceltem EVA ist anatomisch geformt. Die Laufsohle aus umweltfreundlichem und kompaktem PU ist besonders rutschsicher. Die Zwischensohle aus recycelbarem PU-Schaum bietet hervorragende Dämpfung. Um die nötige Sicherheit kümmert sich der HighSafe-Tex® Durchtrittschutz und die Schutzkappe aus Aluminium. Verschlossen werden die Halbschuhe mit einer klassischen Schnürung. Besonderheiten Robustes Obermaterial Solidbreath® Futter, für trockene Füße Herausnehmbare, recycelte Einlegesohle Rutschsichere Laufsohle, umweltfreundlich HighSafe-Tex® Durchtrittschutz Spezifikationen Obermaterial: Leder Futter: Solidbreath®Sohle: PU Schutzkappe: Aluminium Durchtrittschutz: Textil Normen: EN ISO 20345 S3 SRC118,90 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
Was bedeutet 37b EStG?
Was bedeutet 37b EStG? Der § 37b des Einkommensteuergesetzes regelt die Besteuerung von geldwerten Vorteilen, die Arbeitnehmer durch die private Nutzung von betrieblichen Elektro- und Hybridfahrzeugen erhalten. Diese Vorteile werden pauschal mit einem Prozent des Bruttolistenpreises pro Monat versteuert. Dadurch soll die Nutzung umweltfreundlicher Fahrzeuge gefördert werden. Arbeitnehmer können jedoch unter bestimmten Voraussetzungen eine geringere Besteuerung beantragen, wenn sie nachweisen, dass sie das Fahrzeug überwiegend dienstlich nutzen. Insgesamt soll die Regelung Anreize für die Nutzung von umweltfreundlichen Fahrzeugen im Betrieb schaffen. **
-
Was sind sonstige Bezüge nach 38a Einkommensteuergesetz?
Sonstige Bezüge nach § 38a Einkommensteuergesetz sind Einnahmen, die nicht aus nichtselbständiger Arbeit stammen, aber dennoch steuerpflichtig sind. Dazu gehören beispielsweise Einnahmen aus Gewerbebetrieb, Land- und Forstwirtschaft, Kapitalvermögen oder Vermietung und Verpachtung. Auch Einnahmen aus privaten Veräußerungsgeschäften oder sonstige Einkünfte, die nicht unter die üblichen Einkunftsarten fallen, zählen zu den sonstigen Bezügen. Diese Einnahmen müssen in der Steuererklärung angegeben und versteuert werden. Es ist wichtig, alle Einkünfte genau zu prüfen, um sicherzustellen, dass keine sonstigen Bezüge übersehen werden. **
-
Was fällt unter 35a EStG?
Unter 35a EStG fällt die Förderung der Elektromobilität in Form von Steuererleichterungen. Konkret bedeutet das, dass Arbeitgeber ihren Mitarbeitern steuerfreie Vorteile für die Nutzung von Elektro- und Hybridfahrzeugen gewähren können. Dazu zählen beispielsweise die Überlassung von Ladestationen, die Übernahme von Stromkosten für das Laden des Dienstfahrzeugs oder auch die Bereitstellung von Jobtickets für den öffentlichen Nahverkehr. Diese Maßnahmen sollen Anreize schaffen, um den Umstieg auf umweltfreundliche Verkehrsmittel zu fördern und die CO2-Emissionen im Verkehrssektor zu reduzieren. **
-
Wer braucht eine Freistellungsbescheinigung 48 EStG?
Eine Freistellungsbescheinigung nach § 48 EStG wird benötigt, wenn ein Auftraggeber Zahlungen an einen Auftragnehmer leistet, der selbstständig tätig ist. Der Auftragnehmer kann diese Bescheinigung beantragen, um zu belegen, dass er von der Abführung von Steuern befreit ist. Dies ist insbesondere relevant, um eine Doppelbesteuerung zu vermeiden. Ohne Freistellungsbescheinigung müsste der Auftraggeber die Steuern einbehalten und an das Finanzamt abführen. In vielen Fällen wird die Freistellungsbescheinigung daher als Nachweis der steuerlichen Unbedenklichkeit benötigt. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.